O impacto fiscal do encerramento da Cobre Panamá: chaves de estabilidade para investidores e residentes em 2026
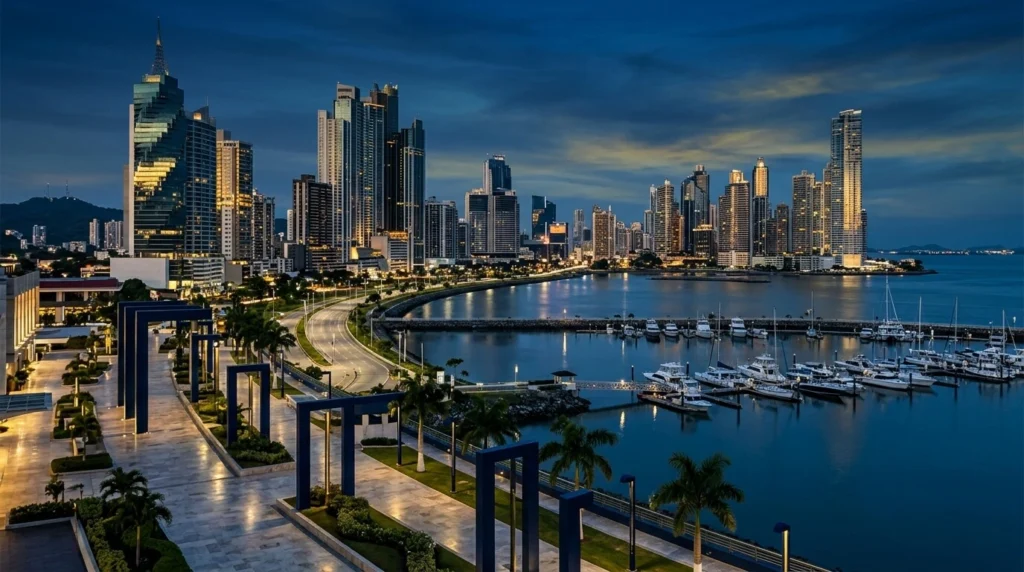
A divulgação de estudos sobre o custo socioeconómico do encerramento de atividades em Donoso devolveu o futuro da Cobre Panamá ao centro da agenda económica nacional e internacional. Com projeções do Conservation Strategy Fund (CSF) que avaliam cenários de passivos a longo prazo entre 23.000 e 95.000 milhões de dólares para o país, a administração do presidente José Raúl Mulino avalia fórmulas para um encerramento ordenado ou uma gestão técnica que evite comprometer os cofres públicos do Estado.
Resposta rápida: O debate sobre a Cobre Panamá gera pressões orçamentais no Ministério da Economia e Finanças, mas o princípio de territorialidade fiscal sob o artigo 694.º do Código Fiscal e o sistema bancário privado permanecem invariáveis em 2026. As estruturas corporativas, a residência fiscal e o património privado estrangeiro não assumem passivos nem contingências ambientais do Estado panamiano.
- Pressão orçamental focada: O debate sobre Donoso exige ao Ministério da Economia e Finanças (MEF) prudência na despesa pública sem alterar o regime fiscal territorial.
- Segurança do sistema financeiro: A Superintendência de Bancos do Panamá (SBP) reporta rácios de solvência e liquidez sólidos, desacoplados do passivo mineiro estatal.
- Zero impacto em rendas extraterritoriais: As rendas de fonte estrangeira de pessoas e corporações permanecem 100% isentas segundo o Código Fiscal.
- Alternativas de diversificação: O Panamá redobra esforços em logística, turismo residencial e investimento estrangeiro direto para compensar a contribuição do PIB extrativo.
O dilema macroeconómico de Donoso e as contas públicas em 2026
O projeto mineiro em Donoso aportava cerca de 5% do Produto Interno Bruto (PIB) antes da paralisação das suas operações comerciais. A recente análise do CSF evidencia que um encerramento não planeado ou uma contingência maior de infraestrutura geraria uma carga desproporcionada sobre a sociedade e as finanças do Estado, superando em muito as regalias percebidas no passado.
Para o investidor patrimonial que analisa os impostos no Panamá, o ponto crítico reside em saber se estas contingências poderiam levar o MEF ou a Direção-Geral de Receitas (DGI) a modificar a estrutura tributária. A resposta técnica e institucional é negativa: o Panamá mantém uma política de atração de capital baseada na competitividade fiscal e na disciplina monetária imposta pelo uso do dólar americano.
Cenários económicos: impacto fiscal versus segurança patrimonial
| Variável de análise | Cenário de encerramento ordenado | Cenário de reabertura condicionada | Impacto em investidores privados |
|---|---|---|---|
| Receitas fiscais diretas (MEF) | Perda de regalias recorrentes; ajuste na despesa estatal | Recuperação de fluxos tributários superiores a $375 milhões anuais | Neutro: sem variação nas tarifas tributárias padrão |
| Responsabilidade por passivos ambientais | Supervisão governamental delegada à concessionária | Custos operativos e de mitigação assumidos pela empresa | Inexistente: risco exclusivo do setor corporativo mineiro |
| Pressão sobre o regime fiscal territorial | Nula; priorizam-se incentivos a serviços e logística | Nula; mantém-se a atração de investimento estrangeiro | Blindado: Art. 694.º do Código Fiscal inalterável |
| Qualificação soberana e dívida pública | Maior escrutínio de agências como Fitch e Moody’s | Alívio em métricas de dívida sobre PIB a médio prazo | Exige seleção de banca privada com alta capitalização |
Por que o princípio de territorialidade protege o capital internacional
O Panamá opera sob um sistema fiscal de base territorial consagrado no artigo 694.º do Código Fiscal. Isto significa que unicamente os rendimentos gerados dentro dos limites geográficos panamianos tributam perante a DGI. O desfecho legal ou orçamental de litígios comerciais entre corporações multinacionais e o Estado não altera as regras do jogo para quem canaliza os seus investimentos através da praça financeira do país.
Aqueles que gerem a sua residência fiscal no Panamá não veem os seus rendimentos globais expostos a eventuais contingências do setor extrativo. Ao contrário das economias com sistemas de tributação universal, onde os défices orçamentais costumam traduzir-se em aumentos repentinos do imposto sobre o rendimento ou tributos sobre o património líquido, o quadro jurídico panamiano carece de impostos sobre o património mundial ou a riqueza acumulada.
Análise especializada da PanamaWay: gestão de riscos e liquidez
Do ponto de vista da estruturação patrimonial e corporativa em 2026, a situação da mina de cobre reflete duas realidades paralelas:
- A economia real local: Setores específicos ligados à cadeia de fornecimento de Donoso e o emprego regional enfrentam ajustes de liquidez que demandam reorientação profissional.
- O centro corporativo e bancário internacional: A praça financeira, o Canal do Panamá e as zonas francas continuam a operar com autonomia estrutural. A Superintendência de Bancos do Panamá (SBP) não computa exposições sistémicas a passivos de remediação mineira.
Para um empresário com clientes na Europa ou América do Norte que utiliza uma sociedade anónima panamiana ou uma fundação de interesse privado, o ambiente institucional continua a oferecer previsibilidade. O verdadeiro desafio para o investidor consiste em estruturar adequadamente as suas operações para documentar a substância económica e manter contas em entidades bancárias panamenhas de primeiro nível com balanços desvinculados da dívida pública soberana.
Perguntas frequentes
Pode o governo panamiano criar um imposto sobre a riqueza para custear o encerramento da mina?
Não existem iniciativas legislativas neste sentido. A política económica da administração Mulino rejeita onerações ao capital estrangeiro ou sobre o património, priorizando a redução de despesas operacionais do Estado e a atração de capitais privados para sustentar o crescimento.
Afeta a controvérsia de Donoso a solvência dos bancos panamianos?
Não. O Centro Bancário Internacional do Panamá caracteriza-se por uma estrita regulação da SBP, com níveis de liquidez legal que superam os 60%, muito acima do mínimo regulatório, e carteiras de crédito diversificadas longe do risco mineiro.
Variam os requisitos para obter a residência fiscal panamiana devido a esta conjuntura?
Os critérios estabelecidos no artigo 762-N do Código Fiscal e os processos perante a DGI para a emissão do certificado de residência fiscal permanecem exatamente iguais, sustentados na presença física ou no centro de interesses vitais e económicos.
Perspetivas para o futuro da praça panamiana
O tratamento do encerramento ou da administração dos passivos da Cobre Panamá testa a capacidade institucional do país para resolver controvérsias industriais complexas. Para a comunidade investidora internacional, a solidez do dólar, o blindamento da territorialidade tributária e a estabilidade do sistema bancário continuam a posicionar o Panamá como uma jurisdição de refúgio e otimização patrimonial de primeiro ordem na América Latina.
🏛️ Critério editorial e fontes oficiais verificadas
Esta análise técnica foi elaborada e revista segundo padrões internacionais de conformidade fiscal (OCDE/CRS), consultando as fontes oficiais da República do Panamá: