Isenções fiscais na Cidade do Saber até 2048: implicações e requisitos de controle para empresas
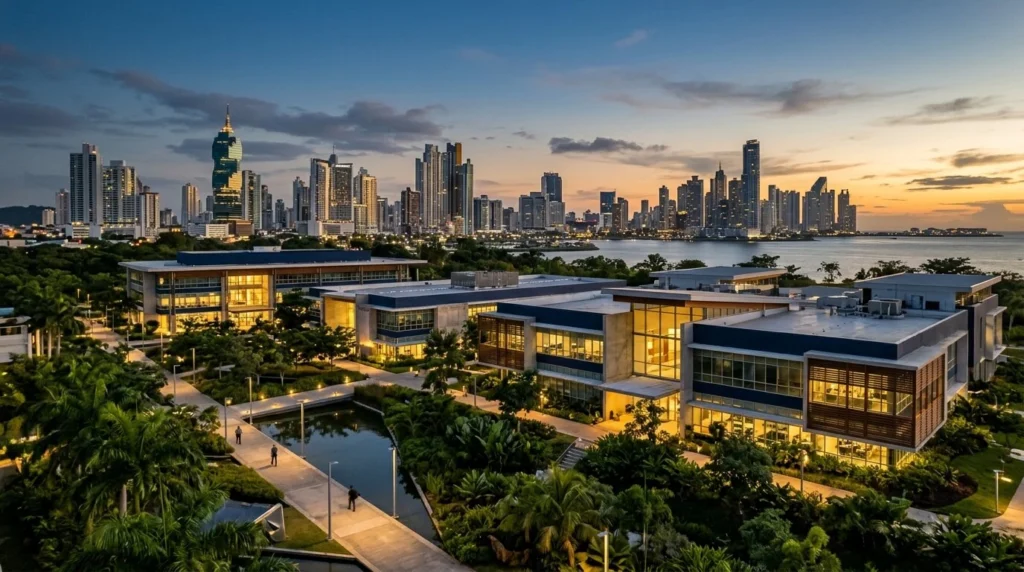
A Assembleia Nacional do Panamá aprovou em terceiro debate o Projeto de Lei 724, uma medida legislativa que ratifica a Adenda nº 1 ao contrato de 1998 celebrado entre o Estado panamenho e a Fundação Cidade do Saber. Esta reforma garante um horizonte de certeza fiscal de um quarto de século adicional, estendendo formalmente os incentivos tributários deste enclave de inovação até o ano de 2048.
Resposta rápida: A aprovação do Projeto de Lei 724 prorroga até 2048 as isenções fiscais na Cidade do Saber (ITBMS, tarifas e impostos sobre imóveis) através da Adenda nº 1 ao Decreto Lei 6 de 1998. Exige relatório anual à DGI com RUC e detalhamento operacional, blindando a segurança jurídica para multinacionais e empresas de tecnologia que operam no Panamá.
Para diretores de corporações internacionais, firmas de software e gestores de patrimônio, esta prorrogação representa estabilidade em uma das plataformas operacionais mais sólidas da América Latina. A seguir, detalhamos os fatores técnicos do acordo e seu impacto na estruturação patrimonial e corporativa.
- Extensão de 25 anos: Vigência contratual garantida até 2048, com efeito retroativo ao vencimento de fevereiro de 2023.
- Carga tributária reduzida: Manutenção de isenções em tarifas de importação, ITBMS e impostos sobre imóveis dentro do complexo.
- Supervisão direta da DGI: Obrigação de entregar censos anuais com RUC e detalhamento setorial de atividades para evitar desvios operacionais.
- Comissão de revisão técnica: Prazo de nove meses para formular regulamentações complementares se o Executivo considerar necessário.
Chaves da extensão fiscal aprovada mediante o projeto de lei 724
O quadro original da Cidade do Saber foi concebido mediante o Decreto Lei nº 6 de 10 de fevereiro de 1998. Cumpridos seus primeiros 25 anos em 2023, a aprovação do Projeto de Lei 724 consolida a continuidade do regime para as mais de 260 entidades instaladas em suas 120 hectares de extensão.
O objetivo central da Adenda nº 1 não reside em inventar novos incentivos tributários, mas em blindar a viabilidade a longo prazo das isenções atuais. Ao momento de abrir uma empresa no Panamá orientada ao desenvolvimento tecnológico, à pesquisa ou à prestação de serviços regionais, contar com uma janela de isenções garantida por contrato lei até 2048 elimina o risco regulatório que costuma afetar outras jurisdições.
Tributos isentos e alcance operacional para empresas de tecnologia
A cláusula quinta do contrato estatal define com precisão a imunidade tributária para a Fundação e as organizações afiliadas. Entre os benefícios diretos estipulados se incluem:
- Imposto de importação: Isenção total sobre bens móveis, equipamentos de informática, laboratórios, maquinário e mobiliário requeridos exclusivamente para as atividades autorizadas dentro do campus.
- Imposto de transferência de bens móveis e prestação de serviços (ITBMS): Isenção em transações e compras operacionais diretas ligadas ao objeto da afiliação.
- Imposto sobre imóveis: Isenção aplicável sobre as melhorias e edificações ocupadas dentro do complexo territorial administrado pela Fundação.
- Princípio de territorialidade: Para aquelas operações de serviços prestados inteiramente fora do território nacional, rege com total firmeza o Art. 694 do Código Fiscal do Panamá, mantendo uma taxa de 0% sobre rendas derivadas do exterior. Se desejar conhecer o enquadramento geral, examine em detalhe os impostos no Panamá.
Novas exigências de reporte perante a Direção Geral de Receitas (DGI)
A maior novidade da adenda radica no endurecimento da rastreabilidade fiscal. Historicamente, alguns regimes especiais experimentaram atrasos no cruzamento de dados fiscais. A nova normativa estabelece filtros rigorosos para depurar o ecossistema:
Censo fiscal obrigatório antes do encerramento do ano
A Fundação Cidade do Saber deve remeter à Direção Geral de Receitas (DGI) uma lista exaustiva antes do encerramento de cada período fiscal. Tal documento deve especificar o Registro Único de Contribuinte (RUC) ativo na plataforma e-Tax 2.0 e o detalhamento pormenorizado da atividade econômica autorizada.
Comissão de fiscalização contratual
Formaliza-se a criação de uma comissão titular encarregada de avaliar o cumprimento dos contratos de afiliação. Com um mandato de nove meses a partir da promulgação, avaliará os investimentos em manutenção de edifícios, modernização de infraestrutura e apego estrito ao plano mestre.
Comparativo do quadro operacional: contrato original frente à adenda aprovada
| Critério de análise | Contrato original (1998-2023) | Adenda contratual (vigência até 2048) |
|---|---|---|
| Prazo de vigência fiscal | 25 anos (vencidos em fevereiro de 2023) | Extensão retroativa firme até 2048 |
| Troca de dados com a DGI | Mecanismos descentralizados sem calendário estrito | Lista anual com RUC e giro comercial obrigatório |
| Benefícios em ITBMS e tarifas | Isenção completa sujeita a validação prévia | Mantêm-se idênticos parâmetros de isenção |
| Comissão de revisão legal | Inexistente após a aprovação inicial | Mandato de 9 meses para ajustes regulatórios |
Perspectiva estratégica de Albert Montasell sobre substância econômica e conformidade
Desde a prática fiscal internacional na Panama Way, alertamos para uma tendência ineludível: os incentivos tributários em jurisdições estáveis exigem níveis de substância econômica demonstráveis. A adenda ratificada não enfraquece o atrativo da Cidade do Saber; pelo contrário, depura-a de esquemas puramente fiduciários sem atividade física real.
Recentemente assessoramos um grupo de desenvolvimento de software para o setor logístico que operava entre o norte da Europa e os Estados Unidos. Seu interesse principal era centralizar a propriedade intelectual e o desenvolvimento de engenharia na Cidade do Saber para capitalizar a isenção de tarifas de informática e do ITBMS em suas compras operacionais locais.
O ponto nevrálgico não foi o acesso às vantagens fiscais, mas garantir que a filial panamenha tivesse escritórios físicos, pessoal técnico residente e declarações alinhadas no sistema e-Tax 2.0 da DGI. Graças às novas diretrizes do Projeto de Lei 724, estruturamos uma operacionalidade transparente onde cada despesa computada se encaixa nos parâmetros da cláusula quinta, mitigando contingências frente a auditorias fiscais internacionais ou revisões sob os padrões da OCDE.
Perguntas frequentes sobre o regime da Cidade do Saber
Quais tributos ficam formalmente isentos no complexo?
Ficam isentos os impostos de importação sobre equipamentos e maquinário requeridos para a atividade, o ITBMS em aquisições aplicáveis e o imposto sobre imóveis sobre as estruturas operacionais dentro do campus.
O que implica o reporte anual perante a DGI para as sociedades afiliadas?
As empresas que não justificarem operações reais ou cujo RUC não esteja devidamente acreditado e reportado pela Fundação ao fisco perderão a creditação para aplicar isenções tributárias locais de forma imediata.
A radicação no campus requer substância econômica comprovável?
Sim. As entidades devem manter presença física, contratos de locação vigentes com a Fundação e pessoal dedicado a atividades de ciência, tecnologia, educação ou desenvolvimento empresarial, conforme os fins do Decreto Lei 6 de 1998.
Estruture sua operacionalidade empresarial no Panamá com segurança jurídica
A extensão até 2048 consolida o Panamá como um centro logístico e intelectual de primeira ordem para companhias inovadoras. Não obstante, operar sob um regime fiscal preferencial exige um planejamento milimétrico que cumpra tanto as exigências da DGI quanto os padrões tributários dos países de origem dos sócios.
Na Panama Way coordenamos integralmente a constituição de sociedades, a seleção de esquemas corporativos e a tramitação migratória para diretores e investidores. Para avaliar a viabilidade do seu projeto dentro dos regimes do Panamá, dê o próximo passo e contate nossa equipe de assessores.
🏛️ Critério editorial e fontes oficiais verificadas
Esta análise técnica foi elaborada e revista segundo padrões internacionais de conformidade fiscal (OCDE/CRS), consultando as fontes oficiais da República do Panamá: