Exoneraciones fiscales en Ciudad del Saber hasta 2048: implicaciones y requisitos de control para empresas
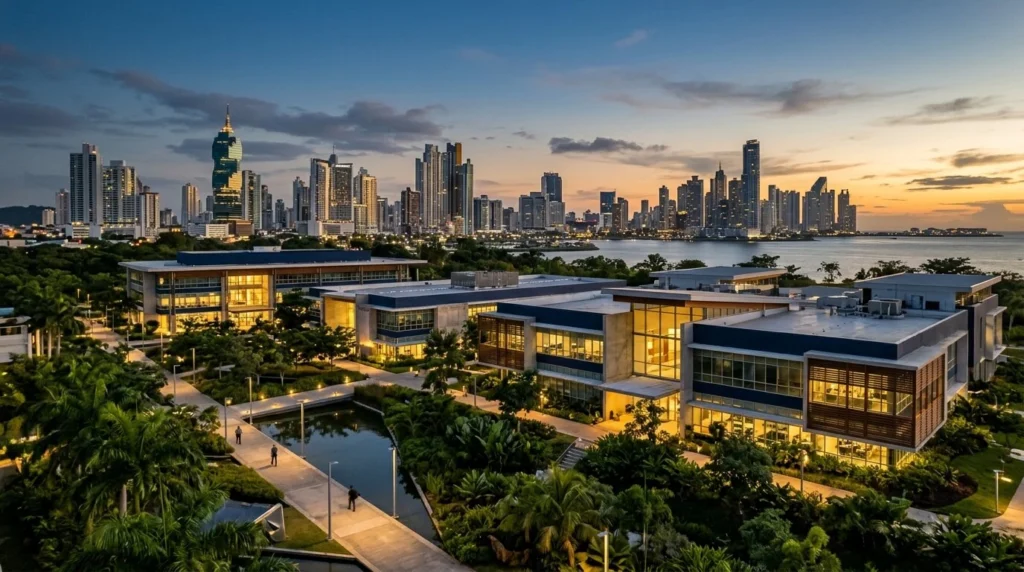
La Asamblea Nacional de Panamá aprobó en tercer debate el Proyecto de Ley 724, una medida legislativa que ratifica la Adenda No. 1 al contrato de 1998 celebrado entre el Estado panameño y la Fundación Ciudad del Saber. Esta reforma garantiza un horizonte de certidumbre fiscal de un cuarto de siglo adicional, extendiendo formalmente los incentivos tributarios de este enclave de innovación hasta el año 2048.
Respuesta rápida: La aprobación del Proyecto de Ley 724 prorroga hasta 2048 las exoneraciones fiscales en Ciudad del Saber (ITBMS, aranceles e inmuebles) mediante la Adenda No. 1 al Decreto Ley 6 de 1998. Exige reporte anual a la DGI con RUC y detalle operativo, blindando la seguridad jurídica para multinacionales y empresas tecnológicas que operan en Panamá.
Para directores de corporaciones internacionales, firmas de software y gestores de patrimonios, esta prórroga representa estabilidad en una de las plataformas operativas más sólidas de América Latina. A continuación, desglosamos los factores técnicos del acuerdo y su impacto en la estructuración patrimonial y corporativa.
- Extensión de 25 años: Vigencia contractual garantizada hasta 2048, con efecto retroactivo al vencimiento de febrero de 2023.
- Carga tributaria reducida: Mantenimiento de exoneraciones en aranceles de importación, ITBMS e impuesto de inmuebles dentro del complejo.
- Supervisión directa de la DGI: Obligación de entregar censos anuales con RUC y desglose sectorial de actividades para evitar desvíos operativos.
- Comisión de revisión técnica: Plazo de nueve meses para formular reglamentaciones complementarias si el Ejecutivo lo considera necesario.
Claves de la extensión fiscal aprobada mediante el proyecto de ley 724
El marco original de la Ciudad del Saber fue concebido mediante el Decreto Ley No. 6 del 10 de febrero de 1998. Cumplidos sus primeros 25 años en 2023, la aprobación del Proyecto de Ley 724 consolida la continuidad del régimen para las más de 260 entidades instaladas en sus 120 hectáreas de extensión.
El objetivo central de la Adenda No. 1 no reside en inventar nuevos incentivos tributarios, sino en blindar la viabilidad a largo plazo de las exenciones actuales. Al momento de crear una empresa en Panamá orientada al desarrollo tecnológico, la investigación o la prestación de servicios regionales, contar con una ventana de exoneraciones garantizada por contrato ley hasta 2048 elimina el riesgo regulatorio que suele afectar a otras jurisdicciones.
Tributos exonerados y alcance operativo para empresas tecnológicas
La cláusula quinta del contrato estatal define con precisión la inmunidad impositiva para la Fundación y las organizaciones afiliadas. Entre los beneficios directos estipulados se incluyen:
- Impuesto de importación: Exoneración total sobre bienes muebles, equipos de computación, laboratorios, maquinaria y mobiliario requeridos exclusivamente para las actividades autorizadas dentro del campus.
- Impuesto de transferencia de bienes corporales muebles y la prestación de servicios (ITBMS): Exención en transacciones y compras operativas directas ligadas al objeto de la afiliación.
- Impuesto de inmuebles: Exención aplicable sobre las mejoras y edificaciones ocupadas dentro del complejo territorial administrado por la Fundación.
- Principio de territorialidad: Para aquellas operaciones de servicios prestados enteramente fuera del territorio nacional, rige con total firmeza el Art. 694 del Código Fiscal de Panamá, manteniendo una tasa del 0% sobre rentas derivadas del exterior. Si desea conocer el encuadre general, examine en detalle los impuestos en Panamá.
Nuevas exigencias de reporte ante la Dirección General de Ingresos (DGI)
La mayor novedad de la adenda radica en el endurecimiento de la trazabilidad fiscal. Históricamente, algunos regímenes especiales experimentaron demoras en el cruce de datos fiscales. La nueva normativa establece filtros estrictos para depurar el ecosistema:
Censo fiscal obligatorio antes del cierre de año
La Fundación Ciudad del Saber debe remitir a la Dirección General de Ingresos (DGI) un listado exhaustivo antes del cierre de cada periodo fiscal. Dicho documento debe especificar el Registro Único de Contribuyente (RUC) activo en la plataforma e-Tax 2.0 y el detalle pormenorizado de la actividad económica autorizada.
Comisión de fiscalización contractual
Se formaliza la creación de una comisión titular encargada de evaluar el cumplimiento de los contratos de afiliación. Con un mandato de nueve meses a partir de la promulgación, evaluará las inversiones en mantenimiento de edificios, modernización de infraestructura y apego estricto al plan maestro.
Comparativa del marco operativo: contrato original frente a la adenda aprobada
| Criterio de análisis | Contrato original (1998-2023) | Adenda contractual (vigencia hasta 2048) |
|---|---|---|
| Plazo de vigencia fiscal | 25 años (vencidos en febrero de 2023) | Extensión retroactiva firme hasta 2048 |
| Intercambio de datos con la DGI | Mecanismos descentralizados sin calendario estricto | Listado anual con RUC y giro comercial obligatorio |
| Beneficios en ITBMS y aranceles | Exención completa sujeta a validación previa | Se mantienen idénticos parámetros de exoneración |
| Comisión de revisión legal | Inexistente tras la aprobación inicial | Mandato de 9 meses para ajustes reglamentarios |
Perspectiva estratégica de Albert Montasell sobre sustancia económica y cumplimiento
Desde la práctica fiscal internacional en Panama Way, advertimos una tendencia ineludible: los incentivos tributarios en jurisdicciones estables exigen niveles de sustancia económica demostrables. La adenda ratificada no debilita el atractivo de Ciudad del Saber; al contrario, lo depura de esquemas puramente fiduciarios sin actividad física real.
Recientemente asesoramos a un grupo de desarrollo de software para el sector logístico que operaba entre el norte de Europa y Estados Unidos. Su interés principal era centralizar la propiedad intelectual y el desarrollo de ingeniería en Ciudad del Saber para capitalizar la exoneración de aranceles informáticos y del ITBMS en sus compras operativas locales.
El punto neurálgico no fue el acceso a las ventajas fiscales, sino garantizar que la filial panameña tuviese oficinas físicas, personal técnico residente y declaraciones alineadas en el sistema e-Tax 2.0 de la DGI. Gracias a las nuevas directrices del Proyecto de Ley 724, estructuramos una operativa transparente donde cada gasto computado encaja con los parámetros de la cláusula quinta, mitigando contingencias frente a auditorías fiscales internacionales o revisiones bajo los estándares de la OCDE.
Preguntas frecuentes sobre el régimen de Ciudad del Saber
¿Qué tributos quedan formalmente exonerados en el complejo?
Quedan exonerados los aranceles de importación sobre equipos y maquinarias requeridos para la actividad, el ITBMS en adquisiciones aplicables y el impuesto de inmuebles sobre las estructuras operativas dentro del campus.
¿Qué implica el reporte anual ante la DGI para las sociedades afiliadas?
Las empresas que no justifiquen operaciones reales o cuyo RUC no esté debidamente acreditado y reportado por la Fundación al fisco perderán la acreditación para aplicar exenciones tributarias locales de forma inmediata.
¿Requiere la radicación en el campus sustancia económica comprobable?
Sí. Las entidades deben mantener presencia física, contratos de arrendamiento vigentes con la Fundación y personal dedicado a actividades de ciencia, tecnología, educación o desarrollo empresarial según los fines del Decreto Ley 6 de 1998.
Estructure su operativa empresarial en Panamá con seguridad jurídica
La extensión hasta 2048 consolida a Panamá como un centro logístico e intelectual de primer orden para compañías innovadoras. No obstante, operar bajo un régimen fiscal preferente exige una planificación milimétrica que cumpla tanto con las exigencias de la DGI como con los estándares tributarios de los países de origen de los socios.
En Panama Way coordinamos integralmente la constitución de sociedades, la selección de esquemas corporativos y la tramitación migratoria para directivos e inversores. Para evaluar la viabilidad de su proyecto dentro de los regímenes de Panamá, dé el siguiente paso y contacte a nuestro equipo de asesores.
🏛️ Criterio editorial y fuentes oficiales verificadas
Este análisis ha sido elaborado y revisado bajo criterios de cumplimiento normativo internacional (OCDE/CRS) contrastando la legislación vigente de la República de Panamá: