Налоговые льготы в Городе Знаний до 2048 года: последствия и контрольные требования для компаний
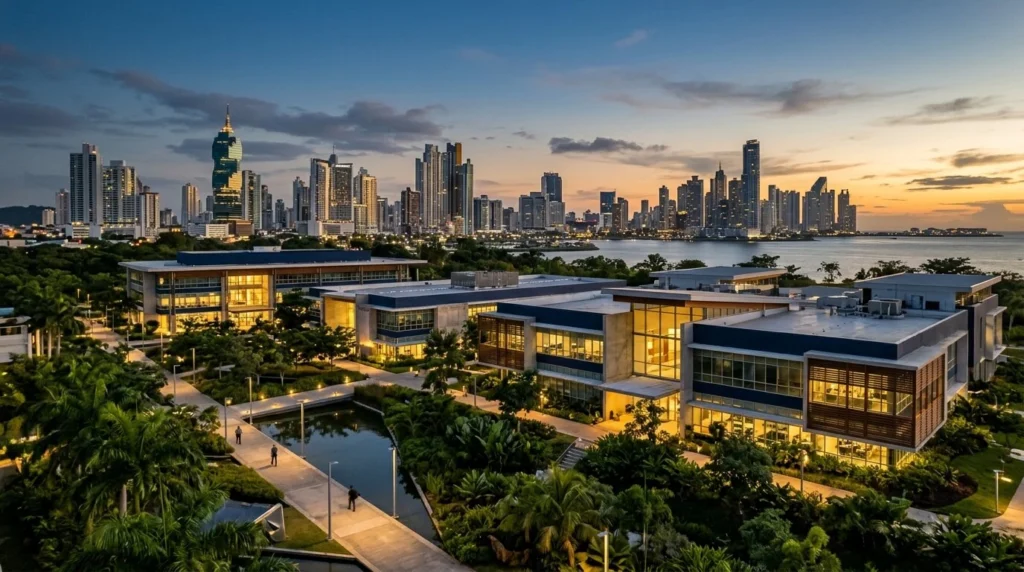
Национальное собрание Панамы одобрило в третьем чтении Законопроект № 724, законодательную меру, которая ратифицирует Дополнение № 1 к контракту 1998 года, заключенному между панамским государством и Фондом Города Знаний. Эта реформа гарантирует налоговую стабильность еще на четверть века, официально продлевая налоговые льготы этого инновационного анклава до 2048 года.
Краткий ответ: Одобрение Законопроекта № 724 продлевает до 2048 года налоговые льготы в Городе Знаний (ITBMS, таможенные пошлины и налог на недвижимость) посредством Дополнения № 1 к Декрету-закону № 6 от 1998 года. Он требует ежегодной отчетности перед DGI с указанием RUC и операционных деталей, обеспечивая правовую безопасность для транснациональных корпораций и технологических компаний, работающих в Панаме.
Для директоров международных корпораций, разработчиков программного обеспечения и управляющих активами это продление означает стабильность на одной из самых надежных операционных платформ в Латинской Америке. Далее мы подробно рассмотрим технические аспекты соглашения и его влияние на структуру активов и корпоративное управление.
- Продление на 25 лет: Гарантированный срок действия контракта до 2048 года с обратной силой с момента окончания срока действия в феврале 2023 года.
- Сниженная налоговая нагрузка: Сохранение льгот по импортным пошлинам, ITBMS и налогу на недвижимость в пределах комплекса.
- Прямой надзор со стороны DGI: Обязательство ежегодно представлять реестр с RUC и разбивкой по секторам деятельности во избежание операционных отклонений.
- Комиссия по техническому пересмотру: Девятимесячный срок для разработки дополнительных правил, если Исполнительная власть сочтет это необходимым.
Ключевые моменты налогового продления, утвержденного законопроектом 724
Первоначальная структура Города Знаний была разработана Декретом-законом № 6 от 10 февраля 1998 года. По истечении первых 25 лет в 2023 году одобрение Законопроекта № 724 обеспечивает непрерывность режима для более чем 260 организаций, расположенных на его 120 гектарах.
Основная цель Дополнения № 1 заключается не в создании новых налоговых льгот, а в обеспечении долгосрочной жизнеспособности существующих льгот. При открытии компании в Панаме, ориентированной на технологическое развитие, исследования или предоставление региональных услуг, наличие окна льгот, гарантированного законом-контрактом до 2048 года, устраняет регуляторный риск, который часто затрагивает другие юрисдикции.
Освобожденные налоги и операционный охват для технологических компаний
Пятый пункт государственного контракта точно определяет налоговый иммунитет для Фонда и аффилированных организаций. Среди прямо предусмотренных льгот:
- Импортная пошлина: Полное освобождение от пошлин на движимое имущество, компьютерное оборудование, лаборатории, машины и мебель, необходимые исключительно для разрешенных видов деятельности в кампусе.
- Налог на передачу движимого имущества и оказание услуг (ITBMS): Освобождение от налогов при операционных сделках и закупках, напрямую связанных с целью аффилиации.
- Налог на недвижимость: Освобождение от налога на улучшения и постройки, занимаемые в пределах территориального комплекса, управляемого Фондом.
- Принцип территориальности: Для операций по услугам, оказанным полностью за пределами национальной территории, в полной мере применяется ст. 694 Налогового кодекса Панамы, сохраняя ставку 0% на доходы из-за рубежа. Если вы хотите ознакомиться с общими положениями, подробно изучите налоги в Панаме.
Новые требования к отчетности перед Главным управлением доходов (DGI)
Самым значительным нововведением в дополнении является усиление налоговой прослеживаемости. Исторически некоторые специальные режимы сталкивались с задержками в обмене налоговыми данными. Новое постановление устанавливает строгие фильтры для очистки экосистемы:
Обязательная налоговая перепись до конца года
Фонд Города Знаний обязан представить в Главное управление доходов (DGI) исчерпывающий список до конца каждого финансового периода. Этот документ должен содержать активный Единый регистрационный номер налогоплательщика (RUC) на платформе e-Tax 2.0 и подробное описание разрешенной экономической деятельности.
Комиссия по проверке контрактов
Формализовано создание постоянной комиссии, ответственной за оценку соблюдения контрактов об аффилиации. С мандатом на девять месяцев с момента вступления в силу, она будет оценивать инвестиции в содержание зданий, модернизацию инфраструктуры и строгое соблюдение генерального плана.
Сравнительная таблица операционной структуры: первоначальный контракт и принятое дополнение
| Критерий анализа | Первоначальный контракт (1998-2023) | Дополнение к контракту (действительно до 2048 г.) |
|---|---|---|
| Срок действия налоговых льгот | 25 лет (истекли в феврале 2023 г.) | Бессрочное продление с обратной силой до 2048 г. |
| Обмен данными с DGI | Децентрализованные механизмы без строгого графика | Ежегодный список с RUC и обязательным указанием сферы деятельности |
| Льготы по ITBMS и таможенным пошлинам | Полное освобождение при предварительном подтверждении | Идентичные параметры освобождения сохраняются |
| Комиссия по юридической экспертизе | Отсутствовала после первоначального одобрения | Мандат на 9 месяцев для нормативных корректировок |
Стратегическая перспектива Альберта Монтаселла по экономическому содержанию и соблюдению требований
На практике международного налогообложения в Panama Way мы наблюдаем неизбежную тенденцию: налоговые льготы в стабильных юрисдикциях требуют демонстрации уровня экономического содержания. Ратифицированное дополнение не ослабляет привлекательность Города Знаний; напротив, оно очищает его от чисто фидуциарных схем без реальной физической деятельности.
Недавно мы консультировали группу разработчиков программного обеспечения для логистического сектора, работающих между Северной Европой и США. Их основной интерес заключался в централизации интеллектуальной собственности и разработке инженерных решений в Городе Знаний, чтобы воспользоваться освобождением от пошлин на компьютерное оборудование и ITBMS при местных операционных закупках.
Ключевым моментом был не доступ к налоговым преимуществам, а обеспечение того, чтобы панамский филиал имел физические офисы, резидентов технического персонала и отчетность, соответствующую системе e-Tax 2.0 DGI. Благодаря новым директивам Законопроекта № 724, мы структурировали прозрачную операционную деятельность, где каждая учтенная расходная статья соответствует параметрам пятого пункта, минимизируя риски перед международными налоговыми проверками или проверками по стандартам ОЭСР.
Часто задаваемые вопросы о режиме Города Знаний
Какие налоги формально освобождаются в комплексе?
Освобождаются импортные пошлины на оборудование и машины, необходимые для деятельности, ITBMS при применимых закупках и налог на недвижимость на операционные структуры в кампусе.
Что подразумевает ежегодный отчет перед DGI для аффилированных компаний?
Компании, не обосновавшие реальные операции или чей RUC должным образом не подтвержден и не отчитан Фондом перед налоговыми органами, немедленно потеряют право на применение местных налоговых льгот.
Требуется ли наличие проверяемого экономического содержания при регистрации в кампусе?
Да. Организации должны иметь физическое присутствие, действующие договоры аренды с Фондом и персонал, занимающийся научной, технологической, образовательной деятельностью или развитием бизнеса в соответствии с целями Декрета-закона № 6 от 1998 года.
Структурируйте свою деловую деятельность в Панаме с юридической безопасностью
Продление до 2048 года укрепляет позиции Панамы как ведущего логистического и интеллектуального центра для инновационных компаний. Тем не менее, работа в рамках льготного налогового режима требует точного планирования, которое соответствует как требованиям DGI, так и налоговым стандартам стран происхождения партнеров.
В Panama Way мы комплексно координируем регистрацию компаний, выбор корпоративных схем и миграционное оформление для руководителей и инвесторов. Чтобы оценить жизнеспособность вашего проекта в рамках панамских режимов, сделайте следующий шаг и свяжитесь с нашей командой консультантов.
🏛️ Редакционные стандарты и официальные источники
Данный материал подготовлен и проверен в соответствии со стандартами международного налогового комплаенса (ОЭСР/CRS) на основе официальных источников Республики Панама: